自動車保険はこれまで保険代理店や車を購入した自動車ディーラーが扱う代理店型自動車保険とよばれる保険会社で加入することが主流でした。
しかし、1996年の金融ビッグバンにより、代理店を介さず、直接インターネットなどを使って自動車保険に加入できる『通販型自動車保険=ダイレクト型自動車保険』が誕生し、今では広く普及しています。
通販型自動車保険は、代理店に支払う中間マージンの必要がないので、保険料の安さがその魅力に挙げられます。
国内でも数ある通販型自動車保険会社の中でも、
・事故解決サービスの早さ
・ロードサービスの充実
・走った分に保険料が応じる安さ
この3つの特徴を武器に、現在ではダイレクト自動車保険の代名詞ともいえるのがソニー損保です。
「ダイレクト自動車保険13年連続売上No.1」(2016年現在)
「自動車保険事故対応満足度No.1」(J.D.パワーアジアパシフィック調べ)
このように保険料の安さだけでなくお客様からも高い支持を得ています。
しかし、長年、代理店型の自動車保険に加入している方の中には、
「事故が起きた時、すばやく対応してくれるのだろうか…」
「保険金はキチンと支払われるのだろうか…」
といった通販型自動車保険に対する『不安』を口にする方も少なくありません。
代理店型自動車保険ならば、契約時には代理店の営業担当者と顔を合わせて契約することになります。
なので、万が一の事故の時には代理店の連絡先や所在地が分かり、安心できるという声を聞きます。
一方、通販型はインターネットや電話だけで契約が完結してしまうため、
「万が一の際にはキチンと対応してくれるのか?」
そんな不安があるようです。
「事故対応満足度No.1」を謳い文句にするソニー損保の事故対応力は本当に高いのか?
また、通販型は一般的に代理店自動車保険よりも保険料が安いといわれますが、どれくらい安くなるのか?
他の通販型と比べて、ソニー損保の保険料は安いのか?
今日はそんな通販型自動車保険会社の代表格であるソニー損保の評判についてお話ししたいと思います。
目次
ソニー損保の保険料はそれほど安くない!
代理店型自動車保険に比べると、ソニー損保の保険料は安いですが、通販型自動車保険の中で、同じ保障内容を比較すると、ソニー損保の保険料は高い部類に入ります。
では、保険料が特別安くないにも関わらず、通販型自動車保険の中で13年連続売上No.1を達成できる秘訣はいったい何なのでしょうか?
それは、ソニー損保のウリでもある「事故対応」の早さになります。
”事故受付”と”事故対応”の違い
『24時間365日事故受付』
これはどこの通販型自動車保険も謳い文句にしていることです。
「なんだ、どこの通販型でも、いつ事故を起こしても大丈夫じゃないか」
これを聞いてそう思われるかもしれませんが、「24時間365日事故受付」とは保険会社が
「24時間365日事故の対応をします」という意味ではありません。
『事故受付』というのは、あくまで事故を起こしたという契約者からの連絡を受け付けてくれるだけです。
『事故対応』とはまったく意味が違います。
24時間365日”事故対応”の保険会社は連絡した直後から、事故解決に向けて即座に対応を開始します。
しかし、”事故受付”が24時間365日でも、”事故対応”が平日の9時~17時のような保険会社も存在します。
この場合、土曜日の深夜に起こした事故の初動対応は週が明けた月曜日の朝になってしまいます。
初動対応とは、
・相手方への連絡
・病院への連絡
・修理工場への連絡
・代車の手配
こういった事故が発生すると必要になる対応のことです。
もし、土曜日の夜中に事故を起こして、代車が必要な場合でも24時間365日対応の保険会社でなければ、手配してもらえません。
また、相手への補償もどうなるかその場でも分かりませんので、相手方も本当に補償されるのか?と不安なまま月曜日まで待たなくてはいけません。
2016年5月現在、代理店型の自動車保険会社では『24時間365日事故対応』ですが、通販型の自動車保険会社で24時間365日”事故対応”を実現しているところはありません。
通販型と代理店型による保険料の差はこの事故対応の時間の長さに比例しているといえます。
ソニー損保の事故対応時間は?
ソニー損保では『事故受付』はもちろん24時間365日行っています。
事故対応の初動対応は0:00~20:00までに受け付けた事故に関しては、土日関係なく365日即日対応になっています。
ソニー損保の事故対応は曜日関係なく365日対応してくれますし、事故対応がない時間帯は20:00~0:00の4時間だけになります。
事故対応時間の長さは保険料に比例しているともいえ、
通販型自動車保険<ソニー損保<代理店型自動車保険
一般的に事故対応時間の長さと保険料の関係を表すとこうなります。
「保険料は安く抑えたいけど、万一の事故の際にはどんな時でも迅速に対応してもらいたい」
そんな方にとって、ソニー損保は保険料と事故対応力のバランスが取れた保険会社だと評判です。
土日に事故対応を行っていない保険会社の自動車保険に加入していて、土曜日の夜中に事故を起こしてしまい、保険会社が対応してくれないので、相手からその場で示談を迫られて、お金を渡してしまったという話も聞きます。
ソニー損保が通販型自動車保険の中でもお客様から選ばれている大きな理由はこの”事故対応”時間の長さにあります。
また、ソニー損保では事故が起きた際、専任の担当者にだけではなく、複数の人間がチームを組み、チームとして事故対応にあたります。
担当者が不在でも、他のスタッフが対応できるようになっているので、「緊急に聞きたいことが聞けなかった」ということがない体制を作っています。
他の通販型保険会社では専任の担当者が一人だけというところも多いので、この点もソニー損保の評判が高いポイントです。
事故対応の担当者について
ソニー損保を始め、通販型自動車保険では事故対応の担当者は対応が良くないのではないか?というイメージを持たれている方が多いです。
ソニー損保の事故対応に関する評判には、「対応が悪かった」という声も確かに目にします。
しかし、その反面、
「通販型のイメージを覆す対応の良さだった」
「代理店型自動車保険よりも対応が素晴らしかった」
こういった意見もたくさんあります。
では、いったいソニー損保の事故対応者の質は代理店型自動車保険や他の通販型自動車保険に比べて評判はどうなのでしょうか?
これは、ソニー損保に限らずですが、どの保険会社が良い悪いというより、当たった担当者によるところが大きいです。
インターネットでソニー損保の評判が目立つのは、それだけ契約者がたくさんいて、投稿者が多いからだといえます。
公正中立に事故対応満足度を調査しているJ.Dパワーアジア・パシフィックの「2015年日本自動車保険事故対応満足度調査」ではソニー損保が1位に輝いており、客観的に見てもソニー損保の事故対応力の評判は良いといえます。
→http://japan.jdpower.com/ja/press-releases/2015%20Japan%20Auto%20Insurance%20Claims
充実のロードサービス
他の自動車保険会社では特約となるロードサービスがソニー損保では契約と同時に無料でついてきます。
| ロードサービス内容 | ソニー損保 | JAF |
| 対象 | 契約車両のみが対象 | JAF会員が対象(会員であればどの車でも可) |
| 利用料金 | ソニー損保契約者は無料付帯 | 年間4,000円 |
| レッカー移動(指定工場まで) | 無制限 | 15kmまで |
| レッカー移動(希望先まで) | 50kmまで | 15kmまで |
| ガス欠時のガソリン代 | 2年目以降は10リットル無料 | 実費 |
| オイル補充・冷却水補充 | 2年目以降は無料 | 実費 |
| 宿泊費用 | 実費支給 | – |
| 帰宅費用 | 実費支給 | – |
| バッテリー上がり | ○ | ○ |
| パンク交換 | ○ | ○ |
こちらの一覧表を見ていただくとお分かりのようにロードサービス大手のJAFと比較してみても、ソニー損保のロードサービスの内容については遜色ありません。
特にソニー損保のロードサービスは、走行不能になった際のレッカー移動の距離が保険会社の指定工場までは無制限、契約者の指定する工場まででも50kmは無料と充実しています。
ただ、JAF会員であれば、契約者自らの車のトラブルだけでなく、他人の車を運転していても、ロードサービスが受けられます。
しかし、ソニー損保のロードサービスは契約車両のみの対応となっていているので、ここがJAFのロードサービスと大きく異なる点です。
ソニー損保のロードサービスはJAFに比べてサービスの内容が充実しています。
しかし、他の自動車保険会社のロードサービスと比較すると、代理店型であれ通販型であれ、どこの保険会社が特別優れているというわけではありません。
ソニー損保が打ち出しているロードサービスの充実については、「JAFに比べて…」と言えるかもしれません。
また、どこの保険会社もロードサービスを利用しても等級は下がらず、保険料も上がりませんので、ご安心ください。
走行距離に応じて変わる保険料
ソニー損保の3つ目の大きな特徴である「保険料は走った分だけ」。
これについては2つポイントがあるので、その2つについてお話ししますね。
ソニー損保の自動車保険は走った走行距離に応じて保険料が決まります。
この走行距離は契約時に自己申告によってソニー損保に伝えることになります。
もし契約時に伝えた年間の走行距離を超えてしまった場合、契約から1年以内であれば、ソニー損保に連絡をした上で差額の保険料を支払う必要わないといけません。
ただし、契約2年目以降であれば、
・連絡不要
・差額保険料の支払い不要
で補償される「こえても安心サービス」があります。
本来、走行距離は保険料の金額を左右する大きな要因になります。
普段あまり車に乗らない人と日常から車を運転している人とでは、事故リスクが違うからです。
走行距離が少ない人ほど、事故リスクが低いため、保険料が優遇される仕組みになっています。
しかし、契約期間中に
「たまたま遠くに行かなければいけないことが多かった」
「異動により、勤務地がこれまでより遠くなった」
こういった理由で契約時の申告距離より多くなってしまうことがあります。
その場合、本来なら契約時に申告した走行距離より多くなったことを保険会社に申し出て、追加の保険料を支払わなければいけません。
それを怠ると万が一の事故の際、保険金が下りないケースがあります。
しかし、契約時に申告した走行距離より多くなっても「ついうっかり保険会社に連絡するのを忘れていた…」。
そんなケースは多々あります。
そんな時に事故でも起こしたら…。
ソニー損保では契約1年目は保険会社への連絡が必要ですが、2年目以降なら連絡をもし忘れていても、キチンと補償されます。
これが「走った分だけ」の1つ目のポイントです。
2つ目のポイントは、『くりこし割引』があるところです。
くりこし割引とは、契約時の上限距離より実際に走った距離が1,000km以上少なかった場合、その差額の保険料相当額が、翌年の継続契約時の保険料から割り引かれることです。
それ以上の割引が見込めない等級である20等級の方で日常からそんなに車に乗られない場合でも、保険料が下がる可能性のあるこの割引は、等級の高い中高年の方にとても評判が良い割引制度です。
年齢区分も細かく設定
また、契約者の年齢も保険料を左右するリスク要因になります。
契約者の年齢が低いほど、保険料は高くなり、保険会社ごとに年齢区分が設けられています。
年齢区分には大きく分けると、21歳以上・26歳以上・30歳以上があります。
しかし、ソニー損保では、30歳以上はさらに細かい年齢設定がされていますので、30代と40代の方では同じ条件で見積りをしても保険料が変わります。
自動車保険は高齢になり過ぎても保険料が高くなりますので、40代や50代の方で今の自動車保険が高いと感じられているなら、一度、ソニー損保で保険料の見積りをしてみるのも良いでしょう。
インターネットを使って24時間365日どこからでも契約可能
インターネットを使っていつでもどこからでも24時間365日契約ができるのがソニー損保のような通販型自動車保険の特徴です。
「契約する際に対面で契約できないのは不安…」
という方もいらっしゃいますが、忙しくて自動車保険の契約に時間が取れない方にとってインターネットさえあれば自分の都合の良い時間に申し込みができるのはとても好評です。
女性や高齢者の中には、「自動車保険の申し込みなんて自分1人で出来るのか…」と思われる方もいらっしゃいます。
しかし、分からない用語は詳しい解説を見ることが出来ますし、どういう補償内容でどういった特約が必要なのかという目安も見積り画面で見ることが出来ます。
それでも一人で契約まで進めない場合には、電話での対応も行っていますので、はじめて通販型自動車保険を契約する方でもスムーズに契約まで進めるというのも評判が高いポイントです。
ソニー損保だけの『おりても特約』
『おりても特約』はソニー損保だけが扱っている独自の特約で、これに加入したいがためにソニー損保を選ぶという方もいらっしゃいます。
おりても特約はネーミングの通り、車から降りても補償されるというユニークな内容です。
おりても特約は3つの補償で構成されており、
・ケガの補償
・身の回りの補償
・損害賠償責任の補償
となっています。
このおりても特約についての内容について詳しく見ていきたいと思います。
ケガの補償
たとえば、サッカーの試合中にケガをしたとか、スキーで転倒して骨を折ったという車に乗っていない時のケガでも補償されます。
補償のタイプは3タイプあり、
・本人のみ
・本人と配偶者
・本人とその家族
この3タイプの中から契約時に選ぶことができます。
普段からアクティブにお出かけしたり、スポーツをしたりという方にとって、魅力的な特約だと評判です。
また、家族全員を補償の対象にすることもできますので、子供がスポーツをしているご家庭でも喜ばれています。
この特約はソニー損保で契約した車両以外の家族が所有する車で出かけた場合でも、補償の対象になります。
なので、ご家族の中で複数台、ソニー損保を検討されているなら、1台だけつけておけば、すべての車でおりても特約と補償対象になります。
身の回りの補償
こちらは事故などにより、身の回り品に損害が出た場合、補償されるという内容です。
たとえば、
・旅行先でビデオカメラを落として壊れてしまった
・ゴルフのプレー中にゴルフクラブが盗まれてしまった
こういった場合、身の回り品に対して10万円まで補償されます。
身の回り品の補償範囲は家族全員が含まれます。
損害賠償責任の補償
こちらの補償内容は、たとえば、
・買い物に出かけて、展示している商品である花瓶を落として割ってしまった
・スノーボードで他人と接触して、ケガをさせてしまった
こういった自分自身や自分の家族ではない他人へのケガや他人の持ち物を壊してしまった場合に補償されるという内容です。
損害賠償責任は最大1億円まで補償されますので、小さなお子さんがいて、ついうっかり他人にケガをさせてしまった場合などに「入っていて良かった」と思える特約になるでしょう。
あくまで「車で出かけた先」での補償
補償内容だけを見ると、とても良い特約といえます。
しかし、注意していただきたいのは、あくまで「車で出かけた先での補償?という点です。
すなわち車で出かけていない自宅や日常生活でのケガや物損については補償されません。
特に気をつけていただきたいのが、子供の自転車保険としては使えないという点です。
自転車保険ニーズの高まり
9,521万円・9,266万円・6,779万円・5,438万円・4,043万円
これらの金額はいったい何の金額かお分かりでしょうか?
この金額は裁判所から自転車事故を起こした加害者に対して、実際に損害賠償の支払いを命じた金額の一例です。
損害賠償請求は加害者が未成年でも関係なく支払いを命じられます。
さらにこの損害賠償責任には監督責任があり、たとえば、あなたの子供が自転車事故の加害者になり、この金額が支払えない未成年であっても、監督責任として親が代わりにこの金額を被害者に支払わなければいけません。
しかしながら、自転車には自動車と違って「自賠責保険」がありません。
自転車事故の賠償責任に備える保険に入っていないと、上記の金額をすべて自腹で支払うことになるのです。
未成年である子供が起こした自転車事故による損害賠償の判例がニュースで報道されるたび、自転車事故の賠償責任に備える保険のニーズが高まっています。
ソニー損保の「おりても特約」は、損害賠償責任の補償が1億円までついていますが、自分の子供が自転車事故を起こした時の補償としては使えません。
ソニー損保のおりても特約は「車で出かけた先」でのケガや損害賠償に限りられるからです。
家から自転車に乗って出かけて、その帰りに歩行者と衝突してケガをさせてしまった。
こういうケースで損害賠償責任が発生しても、おりても特約では補償されませんので、注意が必要です。
ソニー損保の自動車保険で自転車事故にも備えるためには?
おりても特約で子供の自転車事故にも備えられると「勘違い」されて契約した方からは、ソニー損保に対する評判は悪いです。
代理店型自動車保険のように対面での契約なら、補償の対象や特約の内容を確認しながら契約を進められまるので、内容についても把握しやすいですし、納得して契約できます。
しかし、ソニー損保のように通販型になると、契約者と保険会社で保険の内容について勘違いが生じやすくなります。
契約時には契約者は内容に同意しているとみなされるので、「勘違いしていた」や「知らなかった」と後で言ったところで、すべて契約者の自己責任になってしまいます。
おりても特約は一見、日常の自転車保険にも対応できると「勘違い」しやすい項目になりますので、注意が必要です。
では、ソニー損保の自動車保険の特約には子供の自転車事故の損害賠償責任には備えれないのか?というとそういうわけではありません。
「日常事故解決費用特約」を付加することで、子供の自転車事故による損害賠償責任特約をカバーできるようになります。
しかし、この特約で補償される額が最高5,000万円というのがネックになります。
先ほどの自転車事故による損害賠償責任の判例金額を見ていただくと、5,000万円を超えて、1億円に迫る損害賠償責任額を支払うよう命令が下されています。
この金額の低さが、子供の自転車事故に備えた個人賠償責任保険を自動車保険につけたいとお考えの方にとって、ソニー損保への評価がマイナスになってしまうポイントです。
また、この日常事故解決費用特約はウェブサイトからの申し込みではセットすることができません。
この特約をつけたい場合、ソニー損保のカスタマーセンターまで直接電話しなくてはいけませんので、少し契約時の手間が増えてしまうのもネックです。
新車で自動車保険を検討する方へ
自動車保険では、事故が発生した時期に関係なく、事故発生時の「時価」が修理費用の上限金額になってしまいます。
たとえば、300万円で新車を購入し、事故を起こしてしまったとしましょう。
その修理代に250万円が必要だとしても、その時の時価が200万円ならば、200万円しか補償してもらえません。
しかし、自動車保険には「車両新価特約」といって、事故で車が全損してしまったり、損害額が契約時に設定した新車価格相当額の50%以上になった場合、新しい車の再購入費用を補償してくれる特約があります。
これは代理店型の自動車保険会社ではほとんどの会社でつけることが出来る特約になります。
しかし、通販型の自動車保険会社でこの特約がある会社は珍しいです。
「修理して、乗れないこともないけど、事故を機に思い切って新車に買い替えたい…」
せっかくの新車で大きな事故をしてしまった後、そんな風に考える可能性があるなら、車両新価特約はとても心強い特約になります。
しかし、残念ながら、ソニー損保ではこの特約の取り扱いがありません。
新車の購入を機に自動車保険を検討される方の中には、車両新価特約がない時点でソニー損保を候補から外す方もいらっしゃいます。
通販型では、東京海上日動グループのイーデザイン損保・おとなの自動車保険で有名なセゾン自動車火災保険がこの特約をつけることが出来る自動車保険会社になります。
安全運転だと、もっと保険料が安くなる!?
普段から安全運転を心がけている方にとって、ソニー損保には保険料がさらに安くなる仕組みがあります。
ソニー損保のHPでも大々的に記載されていないので、意外と知られていないのですが、ドライバーがどれだけ安全運転しているかを保険料に反映する『やさしい運転キャッシュバック』という特約があります。
これはPAYD型(Pay As Your Drive=運転行動連動型)とよばれ、これまでも走行距離を測定する機器を使って、実際に走った走行距離に応じて保険料が決まるPATD型(Pay As Your Drive=実走距離連動型)を導入している保険会社は存在しましたが、PAYD型は日本ではソニー損保が初めての導入となります。
ゆっくりした加速・停止が「やさしい運転」と定義され、運転時に急アクセルや急ブレーキがないかを測定し、それを点数化します。
その点数に応じた保険料がキャッシュバックされる仕組みです。
では、急アクセル・急ブレーキをどうやって測定するかといいますと、この特約を申し込めば、ソニー損保からドライブカウンタという機器が送られてきます。
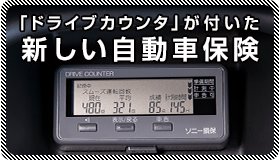
この機器を180日以上、車に搭載し、運転中の急アクセル・急ブレーキの回数を測定したデータをソニー損保に送信します。
その点数に応じてキャッシュバック率が変わるのですが、最高のキャッシュバック率は20%と安全運転に自信がある方には、さらに安い保険料を実現できる可能性があるのがこの特約の特徴です。
ただし、点数が70点以下だと、通常の保険料よりも割高になってしまいます。
『やさしい運転キャッシュバック』特約は30日間の無料トライアル期間が準備されていますので、「保険料が安くなるかもしれないけど、70点以下ならどうしよう…」という方はこの無料トライアル期間中の点数を見て、70点以上取れる自信があればこの特約に申し込む。
70点を取れそうにないと判断すれば、特約には申し込まないという選択ができます。
ドライブカウンタを搭載することによって、自分がどんな時に急アクセル・急ブレーキが多いのかが目で見えるようになるので、安全運転の意識が高まるというのもメリットの1つです。
まとめ
通販型自動車保険の草分け的存在であり、代表格のソニー損保。
その魅力は単純な保険料の安さだけではありません。
保険料だけならば、他の通販型の自動車保険会社の方が安くなるところはたくさんあります。
しかし、事故対応力の高さやサポート体制の手厚さにおいて代理店型の自動車保険と遜色ない水準があり、通販型ではトップクラスです。
これはJ.Dパワーアジア・パシフィックが行った2015年日本自動車保険事故対応満足調査でも通販型・代理店型すべてをひっくるめた自動車保険会社の中でも事故対応満足度No.1に輝いたことからも実証されています。
「代理店型の事故対応力は魅力だけど、保険料をもっと安くしたい。」
「通販型の保険料の安さには惹かれるけど、万が一の事故のときはキチンと対応してもらうえるのか・・・」
こう考える方には、保険料と事故対応サービスとのバランスが取れている自動車保険会社であるといえます。
ロードサービスに関してはソニー損保契約者には自動的についてくるサービスで、その内容も大手ロードサービスであるJAFの内容よりも充実しています。
また、通販型のメリットを活かした保険料の安さに加えて、走行距離が少ない方や安全運転をされる方にはさらに保険料を割り引く仕組みもあります。
普段、あまり車に乗らない方や安全運転をされる方なら、通販型自動車保険の保険料の安さからさらに恩恵を受けることができます。
他社で加入していて、等級が20等級でこれ以上の割引ができないという方がソニー損保なら安くなったという評判も聞きます。
通販型自動車保険会社の中で、13年連続NO.1(2016年現在)に輝いているのは、こうした事故対応力の高さとサービス内容の手厚さ、さらに保険料とのバランスが評価されているのがお客さんから選ばれている大きな原因です。
インターネットから24時間365日、保険料の見積が可能で、分からない点は電話でオペレーターも対応してくれます。
しかし、どうしても理解できない用語やどういった特約をつければ良いのかが分からない…という方は、保険ショップや保険代理店の中にもソニー損保を取り扱っている代理店もありますので、一度、相談してみてはいかがでしょうか?